
房地合一稅 2.0 全解析:直接買賣不動產 VS. 間接特殊股權交易
- 2026-10-08
- 2026-10-08
- 0 Views
財政部修正發布「房地合一課徵所得稅申報作業要點」,115年4月21日起,交易符合一定條件之股份或出資額視為房地交易,已放寬相關規定,間接交易股權如何判斷適用新制或舊制?修正後股權價值要怎麼計算?
大家看到新聞標題是不是覺得霧沙沙? 這房地合一稅怎麼又改了,這會影響到自己嗎?
本文將深入淺出地為您解析房地合一稅的制度與影響,帶您輕鬆看懂房地合一稅最新規定、計算方式與申報注意事項,另外也會分享如何透過我們的稅務專業,極大化您的資產價值,是您守護資產絕不能錯過的一堂必修課。
房地合一稅的發展脈絡
不動產課稅的趨勢隨著房價不公的議題開始,逾16年的稅改歷程,從民國99年國稅局開始嚴查豪宅的財產交易所得、100年奢侈稅打擊短期不動產炒作,至105年房地合一稅1.0實施,之後發現許多人為規避個人持有不動產出售的高稅負轉而透過公司間接持有不動產,演進至110年進化版房地合一稅2.0,針對藉由不同型態炒作不動產規避稅負,將預售屋交易及透過股權交易實質移轉公司不動產通通納入房地合一2.0課稅範圍。
不動產稅改演化史,除了不斷的修正「不動產交易」課稅方式外,105年起各縣市分別實施差別稅率,也就是所謂的囤房稅1.0,滾動式修正已進階至囤房稅2.0版,房屋稅從縣市歸戶改成全國歸戶,採累進課徵房屋稅,針對多屋族「不動產持有」也加重稅負。
說到這裡,台灣房價一直居高不下,政府為了落實居住正義、抑制多屋族囤房, 說白了,就是要讓擁有越多房子的人繳越重的稅,藉此提高囤房成本、逼出市場上的空屋,讓有居住需求的人能夠租得到、買得到房。
然而,這些稅改讓稅金加重卻仍無法對投資客及囤房族產生實質嚇阻效果。
因此政府在112年修正平均地權條例,嚴格限制紅單買賣,公司購買住宅用房屋採許可制,並且重罰不動產炒作,再加上113年下半年起的第七波選擇性信用管制,限貸令讓想炒房、想買房的人都借不到錢,才慢慢的讓房價處於低燒狀態。
什麼是房地合一稅?不動產出售適用新舊制如何區分?
在在過去,台灣的房地產出售採取「土、房分別課稅」,土地按公告現值的漲幅課徵土地增值稅,房屋則按實際交易利潤計算財產交易所得課徵綜合所得稅。
由於土地公告現值大約落在市價3成左右,在不動產短期炒作導致房價節節高升的氛圍下,大家可以很明顯的發現,土地「公告現值漲幅」,已遠遠跟不上「市價漲幅」,換句話說,不動產投資的整體稅負相較其他投資標的相對較低,反映出在不動產交易市場中高房價相對的投資報酬率遠高於投資其他金融商品,導致房市熱絡房價居高不下,年輕人薪資跟不上房價,為了讓土地按實際漲幅課徵所得稅,自105年起實施房地合一稅,也就是不動產出售時,將土地及房屋均按實際利潤計算課徵所得稅。
只要在105年1月1日起出售房屋、土地,就必須適用房地合一新制?
並不是105年之後賣房子都要適用房地合一課稅新制,而是要看取得時間、原因及持有期間分別去判斷。

可以先用上圖簡易判斷手上的不動產適用舊制還是新制,核心標準在於「取得日」,簡單的二分法如下:
- 舊制房地:於民國104年12月31日(含)以前取得的房地產,出售時土地免納所得稅、只須繳土地增值稅,賣房獲利併入隔年5月的個人綜合所得稅申報。
- 新制房地:於民國105年1月1日以後取得的房地產,出售時不論賺錢或賠錢,都必須依據房地合一稅制進行申報。若是110年7月1日以後出售,則適用更嚴格的「房地合一稅 2.0」。所有權完成移轉的次日起30天內申報納稅。
除了用簡易的二分法拆解外,我們從一般最常見的移轉登記原因,區分買賣取得、受贈取得、繼承取得等三種狀況,解析於105年以後才取得的不動產,在不同的取得原因之下,後續出售不動產,什麼狀況下適用舊制?什麼狀況下必須適用新制?
| 取得原因 | 買賣 | 贈與 | 繼承 |
|---|---|---|---|
| 新舊制適用 | 新制 | 舊制/新制 | 舊制 |
| 持有期間認定 | 自房屋、土地取得之日起算至交易之日止。 |
原則:自房屋、土地取得之日起算至交易之日止。 例外:以前一手取得日判斷新舊制。 夫妻間贈與─個人取自其配偶贈與之房屋土地,得將配偶持有期間合併算。 |
個人因繼承、受遺贈取得房屋、土地,得將被繼承人、遺贈人持有期間合併計算。 |
| 依據 | 房地合一課徵所得稅申報作業要點 | ||
買賣取得
105年以後買的不動產,出售不動產時適用房地合一新制,不動產持有期間滿5年適用20%稅率計算所得稅。
受贈取得
105年以後受贈取得的不動產,出售不動產時原則上適用房地合一新制,不動產持有期間滿5年適用20%稅率計算所得稅。例外規定是,夫妻間於105年以後受贈取得,出售不動產時以前一手的取得日判斷後手出售時適用舊制或新制計算所得稅。(106 年 03 月 02 日台財稅字第10504632520號令)
繼承取得
105年以後繼承取得不動產,因繼承取得不動產是不可抗力因素,無法事先預估,因此財政部別訂定放寬條件。出售不動產時以前一手的取得日判斷後手出售時適用舊制或新制計算所得稅。(104年8月19日台財稅字第10404620870號令)
房地合一稅率與計算公式:到底要繳多少稅?
房地合一2.0的核心精神在於「短期持有、重稅伺候」。防杜民眾設立法人公司來規避個人高稅率,2.0版本將企業法人的稅率與個人拉齊,大幅增加企業短期買賣不動產的成本。
如果您確定適用的是新制,接下來就需要計算課稅所得以及適用的稅率。
個人房地合一稅計算公式
應納稅額 = 房地交易所得 ×
適用稅率
房地交易所得 = 房屋及土地成交價格 - 取得成本 - 相關費用 - 土地漲價總數額
- 取得成本:是指購買房屋、土地時所支付的價金,而根據不動產取得方式的不同,取得成本也有不同的計算方式,下表分別提供藉由出價取得、繼承取得及受贈取得的房地交易所得計算方式。
可以特別注意的是,根據財政部發布最新解釋令(台財稅字第11504549440號令),針對舊制房屋(即被繼承人或贈與人在 2015/12/31 前取得之房屋)釋出利多:若個人繼承或受贈舊制房屋後出售,且能提供或查得實際成交價額,減除的「繼承或受贈時房屋評定現值」同樣可以按物價指數進行調整,避免因通膨導致虛增名目所得而多繳稅!
- 相關費用:包含買賣成交價、契稅、印花稅、代書費、仲介費等。個人申報時,如果沒辦法提供費用證明單據,國稅局會依照成交價的3%來計算,最高以30萬元為上限。
- 裝潢費用:在房屋持有期間為了增加房屋的價值,且為耐用年限超過2年的修繕,且為固定式、不可拆卸的裝潢,例如泥作、水電、防水工程等,屬於不動產因改良而支付的費用,且提供統一發票、合約及付款證明才能扣抵。
- 土地漲價總數額:該次交易中所繳納的土地增值稅中,已計算過的數額會自所得額中扣除,避免重複課稅。
| 不動產取得方式 | 房地交易所得計算 |
|---|---|
| 出價取得 | 房地交易所得= 交易時成交價額 - 原始取得成本 - 因取得、改良及移轉而支付之費用-該筆交易依土地稅法規定計算之土地漲價總數額 |
| 繼承取得 受贈取得 |
房地交易所得= 交易時成交價額-繼承或受贈時之房屋評定現值及公告土地現值按政府發布之消費者物價指數調整後之價值-因取得、改良及移轉而支付之費用-該筆交易依土地稅法規定計算之土地漲價總數額 |
個人房地合一稅率按不動產持有期間認定
| 個人 | |||||||||
|---|---|---|---|---|---|---|---|---|---|
| 身分別 | 本國個人 | 外國個人 | |||||||
| 型態 | 1年以內 | 1~2年內 | 2~5年內 | 5~10年內 | 逾10年 | 自用住宅利得超過400萬元 | 1年以內 | 1~2年內 | 逾2年 |
| 1.0版 | 45% | 35% | 20% | 15% | 10% | 45% | 35% | ||
| 2.0版 | 45% | 35% | 20% | 15% | 10% | 45% | 35% | ||
稅率依據持有期間長短而定,以本國個人為例:
- 持有2年以內:45%
- 超過2年,未逾5年:35%
- 超過5年,未逾10年:20%
- 超過10年:15%
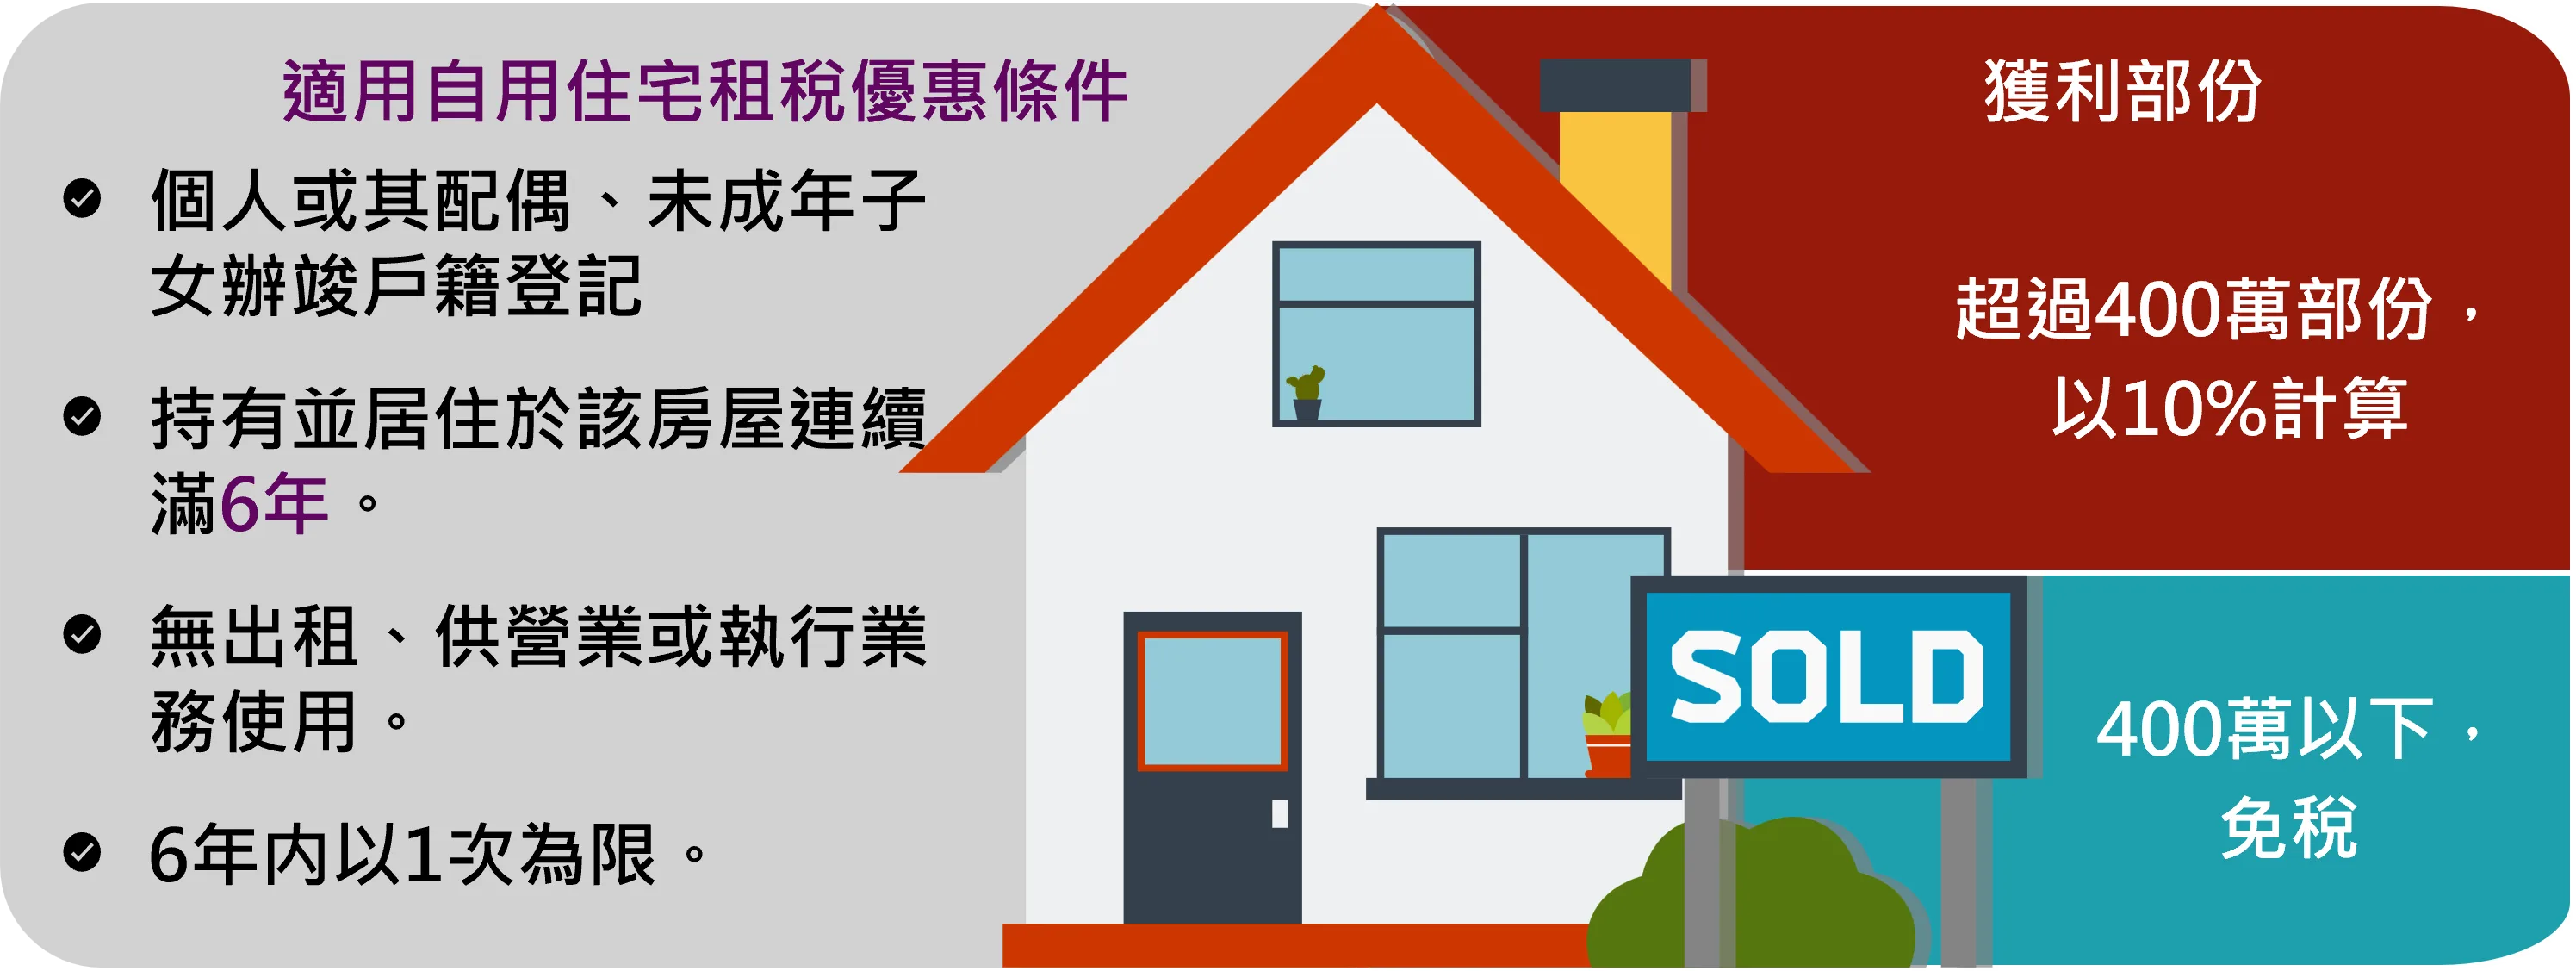
自用住宅租稅優惠規定:
- 以6年為期,享有一次出售利得400萬免稅優惠。
- 夫或妻、未成年子女設有戶籍、持有並實際居住連續滿6年且無供營業使用或出租。
- 課稅所得在400萬元以下免稅,超過按10%課稅。
- 6年內以一次為限。
公司出售不動產的房地合一課稅方式與稅率
| 營利事業 | ||||||
|---|---|---|---|---|---|---|
| 身分別 | 本國公司 | 總機構在中華民國境外之營利事業 | ||||
| 型態 | 持有2年以內 | 2年~5年內 | 逾5年 | 1年以內 | 1~2年內 | 逾2年 |
| 1.0版 | 20% | 45% | 35% | |||
| 2.0版 | 45% | 35% | 20% | 45% | 35% | |
過去許多人喜歡把房地產放到公司,利用營所稅20%的單一稅率來節稅。房地合一2.0上路後,境內營利事業出售不動產的稅率已經比照個人課稅精神。
- 持有2年以內:45%
- 超過2年,未逾5年:35%
- 超過5年:20%
公司的房地合一稅與個人最大的不同在於申報方式:公司出售不動產是在次年5月申報營所稅時,分開計算稅額、合併報繳。如果公司是實際從事建屋出售的建設公司,其興建房屋完成後的『第一次移轉』則不受短期重稅影響,仍可適用20%的稅率。
| 新舊制 | 不動產取得日 | 課稅範圍 | 稅率 | 課徵方式 |
|---|---|---|---|---|
| 舊制 | 105年1月1日以前取得 | 房屋 | 20% | 合併計稅、合併報繳 |
| 房地合一2.0 | 105年1月1日以後取得及110年7月1日以後出售 |
|
按持有期間適用 45%/35%/20%稅率 |
|
預售屋換約與股權交易也會被課房地合一稅?
除了實體房屋買賣,房地合一2.0也新增兩項交易樣態,針對紅單及特殊股權交易,視同出售不動產課徵房地合一稅,此對投資客與高資產企業家產生不小的影響。
預售屋轉讓全面納管
修法前、後比較:
| 交易日 | 110年6月30日以前 | 110年7月1日以後 |
|---|---|---|
| 取得日 | - | 105年1月1日以後 |
| 課稅規定 | 所得稅法第14條第1項第7類 財產交易所得 |
所得稅法第4條之4第2項 房地合一交易所得 |
| 課稅所得額 | 實際成交價額 - 取得成本 - 相關費用 | |
| 課稅方式 | 計入交易日所屬年度綜合所得總額申報 | 交易日之次日起算30日內申報繳納 |
| 稅率 | 5% ~ 40% (累進稅率) | 15% ~ 45% (依持有期間遞減) |
過去預售屋換約被視為權利轉讓屬於財產交易所得併入個人綜所稅課徵。現在預售屋及其坐落基地已經納入房地合一課稅範圍。只要在110年7月1日後交易預售屋,同樣適用前述的房地合一稅率,並且在交屋登記之後,不動產持有期間必須重新起算,大幅壓縮短期炒作的空間。
賣公司股權視為房地合一課稅
政府為防止以「買賣公司股份之名,行移轉不動產之實」,不管是個人或是營利事業單位,只要同時符合以下兩大條件,出售未上市櫃公司及非興櫃公司股權就會被視同房地交易,必須繳納房地合一稅:
- 持股比例過半:交易日起算前一年內任一日,個人或企業直接或間接持有該公司過半數的股份或出資額。
- 房地價值過半:交易時,該公司股權或出資額的價值,有50%以上是由台灣境內的房地產構成。
| 認定條件 | 認定原則 |
|---|---|
| 持股比率 | 其交易日起算前一年內任一日直接或間接持有該國內外營利事業之股份或資本額,超過其已發行股份總數或資本總額50%認定。(交易日起算前一年之期間末日在110年6月30日以前者,以110年7月1日為期間末日) |
| 股權價值
|
該營利事業股權 (或出資額) 價值50%以上係由我國境內之房地所構成之計算方式: 境內房屋、土地、房屋使用權、預售屋及其坐落基地之價值 / 該營利事業全部股權或出資額價值>50% |
這項規定對於企業集團進行組織架構重組,或是家族企業進行跨世代資產傳承時,造成極大的稅務風險。若未經專業評估貿然轉讓股權,可能面臨最高45%的重稅。
💡 財政部最新解釋令放寬重點
財政部發布修正要點,帶來幾項有利於賣公司股權視為房地合一課稅的新措施:
- 股權價值認定更合理:計算股權價值50%是否來自房地時,分母原本是以財報「淨值」認定,現在如果能合理客觀衡量,例如會計師按時價查核簽證,分母可改採各項資產「時價總額」認定,對於資產雄厚的企業主可減輕不少壓力。
- 舊股權配舊房地可豁免:若股東交易的是110年6月30日以前取得的舊股權,且公司持有的是104年12月31日以前取得的舊制房地,該部分價值的交易所得可按比例排除適用房地合一稅。
房地合一新制下的不動產節稅該如何安排?
面對複雜的不動產稅務法規,不動產出售時如何進行有效率的安排?永碩提供幾個實用策略:
- 完整保留成本與費用憑證:出售不動產適用房地合一新制之下,在所有權完成移轉的次日起30天內必須完成申報,由於申報期限非常短,永碩建議在一開始買房時,相關的「取得成本」或「相關費用」憑證,如契稅、印花稅、代書費、仲介費,以及房屋修繕費用等,都可以先做完整保留。未來交易時若憑證沒有完整保留,國稅局只會按成交價額的3%來認定(最高30萬元)。
- 善用自用住宅400萬免稅額與10%優惠稅率:一般民眾若出售自住房地,只要符合下列條件,課稅所得在400萬元以內即可免稅,超過部分適用10%優惠稅率(6年內限用一次):
- 個人或配偶、未成年子女設有戶籍,持有且「實際居住」連續滿6年
- 交易前6年內,房屋沒有出租、供營業或執行業務使用
- 重購退稅機制:不論是「先買後賣」或「先賣後買」,只要符合自用住宅條件且在2年內完成,可依據新舊房屋的價格比例,申請退還或扣抵房地合一稅。須注意重購退稅後的新房在5年內不得移轉或改變用途,如出租或營業,否則將被追繳原退還的稅款。
- 特殊非自願或建商合建的20%稅率:政府打炒房但不打擊正常商業運作與非自願戶。下列情況即使持有未滿五年,也可適用20%稅率
- 個人或企業因調職、遭強制執行、土地遭越界等「非自願因素」出售
- 個人或企業以自有土地與建商合建分回房地交易
- 參與都更或危老重建取得房地後的第一次移轉
- 公司與高資產人士的資產配置:透過法人持有的不動產處分前應精算「直接出售不動產」與「出售股權」的整體稅負差異。進行家族傳承與股權移轉時,必須提前規劃持股架構與時程,避免落入「特定股權交易」的重稅陷阱。對於高資產族群而言,但企業若要進行組織架構重組,例如集團內部併購,必須特別注意是否會觸發「特定股權交易」條款,建議事前透過專業會計師進行併購與稅務影響的精算。
複雜的稅務難題,交給永碩會計師事務所為您全方位把關
自房地合一2.0實施以來,不動產稅制已越趨複雜,再加上新舊制雙軌並行,如再加上繼承所衍生的遺產稅變數,往往都讓不動產處分或開發的整體稅負效益分析變得複雜,也使得許多家族在面對不動產安排或財富傳承規劃時變得躊躇不前。不動產向來在國人財富配置中扮演核心角色,其可能衍生的稅負議題橫跨贈與稅、遺產稅、所得稅及營業稅,稍有不慎便可能錯失節稅黃金期。
守護家族的核心財富,您需要全面性的頂級稅務策略。永碩會計師事務所擁有豐富的高資產客戶與家族傳承整合經驗,我們不僅具備敏銳的「查核視角」,更兼具「頂級規劃思維」,為企業創辦人、接班二代與高資產人士,量身打造合法、安全且最優化的稅務建議。為您精算每一分稅負,致力為您的家族資產建立最穩健的傳承防護網。
別讓複雜的稅制成為財富傳承的絆腳石。現在就聯繫永碩會計師事務所,讓專業團隊為您量身打造最佳的資產配置方案!
立即聯繫【永碩會計師事務所】,安排專業稅務諮詢
房地合一稅 常見問題 FAQ
家族傳承及永續經營
家族傳承只考量節稅?當心落入股權分散與經營權易主的陷阱!本文專業解析高資產家族必知的傳承風險,深入比較信託、公益信託、投資公司、基金會等財富傳承工具的優劣。帶您掌握資產配置、稅務結構與家族治理的關鍵步驟,破解富不過三代迷思,為您的家族企業量身打造永續經營藍圖。
網紅稅發燒報
創作者必看網紅稅懶人包!財政部訂定最新作業規範,115年6月30日前自動補報補繳免罰。本文完整解析大網紅營業稅設籍門檻(勞務5萬/貨物10萬)、小網紅個人綜所稅執行業務所得申報,以及海內外分潤零稅率與利潤貢獻度試算,助您合規節稅不踩雷!

【法規解析】境外公司遷冊之稅務認定與實務指引
全球反避稅與 CFC 制度下,BVI、開曼等境外公司遷冊會被課稅嗎?本文深度解析財政部 108 年關鍵令釋(台財稅字第 10704699570 號),盤點境外公司遷冊免課營利所得與海外所得的 4 大適用要件,並比較「遷冊」與「重新設立/清算」的優缺點,協助跨國企業在不中斷商業合約與銀行帳戶下合規優化架構。
境外公司遷冊:企業調整境外架構的重要工具
境外公司遷冊是什麼?本文解析遷冊核心優勢、與重新設立公司的差異、4大遷移動機及實務挑戰。協助跨國企業在保留法人資格與商業合約下,靈活調整境外架構並降低法規合規風險。

臺新所得稅協定新約115年正式生效!116年起適用,請留意扣抵機制過渡期
我國與新加坡所得稅協定新約已於115年2月13日生效,並自116年1月1日起適用!本文深度解析新舊制差異:股利、利息、權利金扣繳上限全面降至10%,但「間接稅額扣抵」及「視同已納稅額扣抵」迎來3年落日過渡期(116~118年度)。台商應如何及早評估稅負影響與調整盈餘匯回策略?

114年度綜所稅申報須知
115年5月申報114年度綜合所得稅指南!本文整理報稅最新重點:長照扣除額大幅調高至18萬、每人基本生活費調升至21.3萬元;剖析扶養親屬查核地雷、股利合併 vs 分開計稅試算技巧,以及海外所得最低稅負申報合規要點,協助您精準節稅不踩雷!
大老婆的反擊失效?擬制遺產新規上路
死亡前2年贈與配偶財產列入「擬制遺產」,過去曾導致拋棄繼承者轉嫁鉅額稅負,憲法法庭113年憲判字第11號判決部分違憲!財政部最新作業處理原則落實「稅單直接開給受贈人」、納入配偶剩餘財產差額分配扣除額。本文提供完整新舊法稅額比較表與家族傳承3大應變策略。
113年度綜所稅申報須知
13年度綜合所得稅新制重點全解析!因應CPI連動調整,一般免稅額調升至9.7萬、單身標扣額至13.1萬、薪扣額至21.8萬。幼兒學前扣除額放寬至6歲以下並取消排富,租金支出改列特別扣除額最高18萬。內含最新免稅額對照表與課稅級距表,助您精準掌握2025報稅節稅重點。
個人投資虛擬通貨的稅務議題
隨著虛擬通貨(Cryptocurrency)在全球的興起與快速發展,越來越多的投資者將其視為多樣化資產組合的一部分。然而,投資虛擬通貨所帶來的監管、稅務問題卻較為複雜,因為虛擬通貨的性質和傳統資產不同。

勞務出資換股應留意課稅時點及所得申報類別
閉鎖性公司勞務出資課稅新舊制一次看!財政部 113.12.24 最新令釋核釋:個人以勞務抵充出資取得股份,不論是否設有轉讓限制,均於取得股權日以章程抵充金額認列「薪資」或「執行業務所得」扣繳申報,免除期滿時價溢價課稅風險。立即掌握課稅時點、所得計算與實務案例!